Căn hộ cao cấp Hà Nội quý III/2026 và Hanoi Signature
Hà Minh Thức ·
Quý III/2026 đánh dấu một nhịp chậm rõ rệt của thị trường căn hộ sơ cấp Hà Nội: nguồn cung mới giảm mạnh, sức mua yếu, nhưng mặt bằng giá ở phân khúc cao cấp và hạng sang vẫn neo ở mức cao. Bài viết tóm lược các số liệu được báo chí đăng tải gần đây, dựa trên báo cáo của One Mount Group và Avison Young.
Nguồn cung thấp nhất kể từ quý III/2023
Theo báo cáo thị trường căn hộ sơ cấp Hà Nội quý III/2026 của One Mount Group (do Người Quan Sát đăng lại ngày 04/11/2026), khoảng 2.200 căn hộ được mở bán mới trong quý, giảm 77% so với quý II và giảm 74% so với cùng kỳ năm 2025. Đây là mức thấp nhất kể từ quý III/2023.
Lượng tiêu thụ cũng giảm sâu, chỉ khoảng 1.700 căn, giảm 76% so với quý trước và 83% so với cùng kỳ. Báo cáo ghi nhận hơn 40% lượng căn hộ dự kiến tung ra trong quý bị hoãn, cho thấy chủ đầu tư đang thận trọng, ưu tiên kiểm chứng khả năng hấp thụ thay vì đẩy mạnh nguồn cung.
Một báo cáo khác của Avison Young, được Kiến thức dẫn lại ngày 01/11/2026, cho biết tỷ lệ hấp thụ căn hộ sơ cấp tại Hà Nội quý III chỉ đạt 31%, trong khi giá bán trung bình vẫn ở khoảng 108 triệu đồng/m². Hai đơn vị dùng phương pháp thống kê khác nhau nên con số không hoàn toàn trùng khớp, người đọc nên xem như các góc nhìn bổ trợ.
Giá trung tâm tăng nhờ cơ cấu hạng sang
Điểm đáng chú ý là gần 99% nguồn cung mở bán trong quý tập trung ở khu vực trung tâm Hà Nội, chủ yếu thuộc phân khúc cao cấp và hạng sang. Báo cáo nêu tên một số dự án như Le Parc Place, Iconia Lakeside, Moonlight 2 - An Lạc Green Symphony, The Magnolia Private Residences, Sunshine River Park và The Reflection West Lake.
Giá trung bình tại trung tâm đạt khoảng 127 triệu đồng/m², tăng 6% so với quý II và 41% so với cùng kỳ. Theo chính One Mount, mức tăng này chủ yếu do các dự án hạng sang có giá chào bán cao kéo mặt bằng chung đi lên, chứ không phản ánh việc giá của mọi dự án đều tăng. Trong khi đó, giá tại Văn Giang (Hưng Yên) khoảng 67 triệu đồng/m², gần như đi ngang, tạo chênh lệch khoảng 60 triệu đồng/m² so với trung tâm.
Cạnh tranh bằng điều kiện thanh toán
Thay vì giảm giá niêm yết, các chủ đầu tư chủ yếu cạnh tranh qua chính sách thanh toán, theo báo cáo:
- kéo dài thời gian hỗ trợ lãi suất và cố định lãi suất sau thời gian ân hạn;
- thanh toán ban đầu từ khoảng 10%;
- đóng khoảng 0,5% mỗi tháng hoặc nhận bàn giao thô.
Về triển vọng, One Mount dự báo năm 2027 có khoảng 28.000 căn mở bán mới, tăng 12% so với mức dự báo khoảng 25.000 căn của năm 2026; khoảng 70% nguồn cung tương lai nằm giữa Vành đai 3 và Vành đai 4. Điều này hàm ý quỹ căn hộ ở vị trí trung tâm, có hạ tầng hoàn chỉnh sẽ khan hiếm hơn so với các khu vực vành đai.
Góc nhìn cho người mua ở thực và nhà đầu tư
Với thị trường thanh khoản thấp, người mua có nhiều thời gian so sánh hơn, nhưng cũng cần đánh giá kỹ pháp lý, tiến độ, năng lực chủ đầu tư và chi phí vận hành. Các số liệu trên là dữ liệu quá khứ và không là cam kết về xu hướng giá trong tương lai; quyết định mua cần dựa trên nhu cầu sử dụng và khả năng tài chính của từng người.
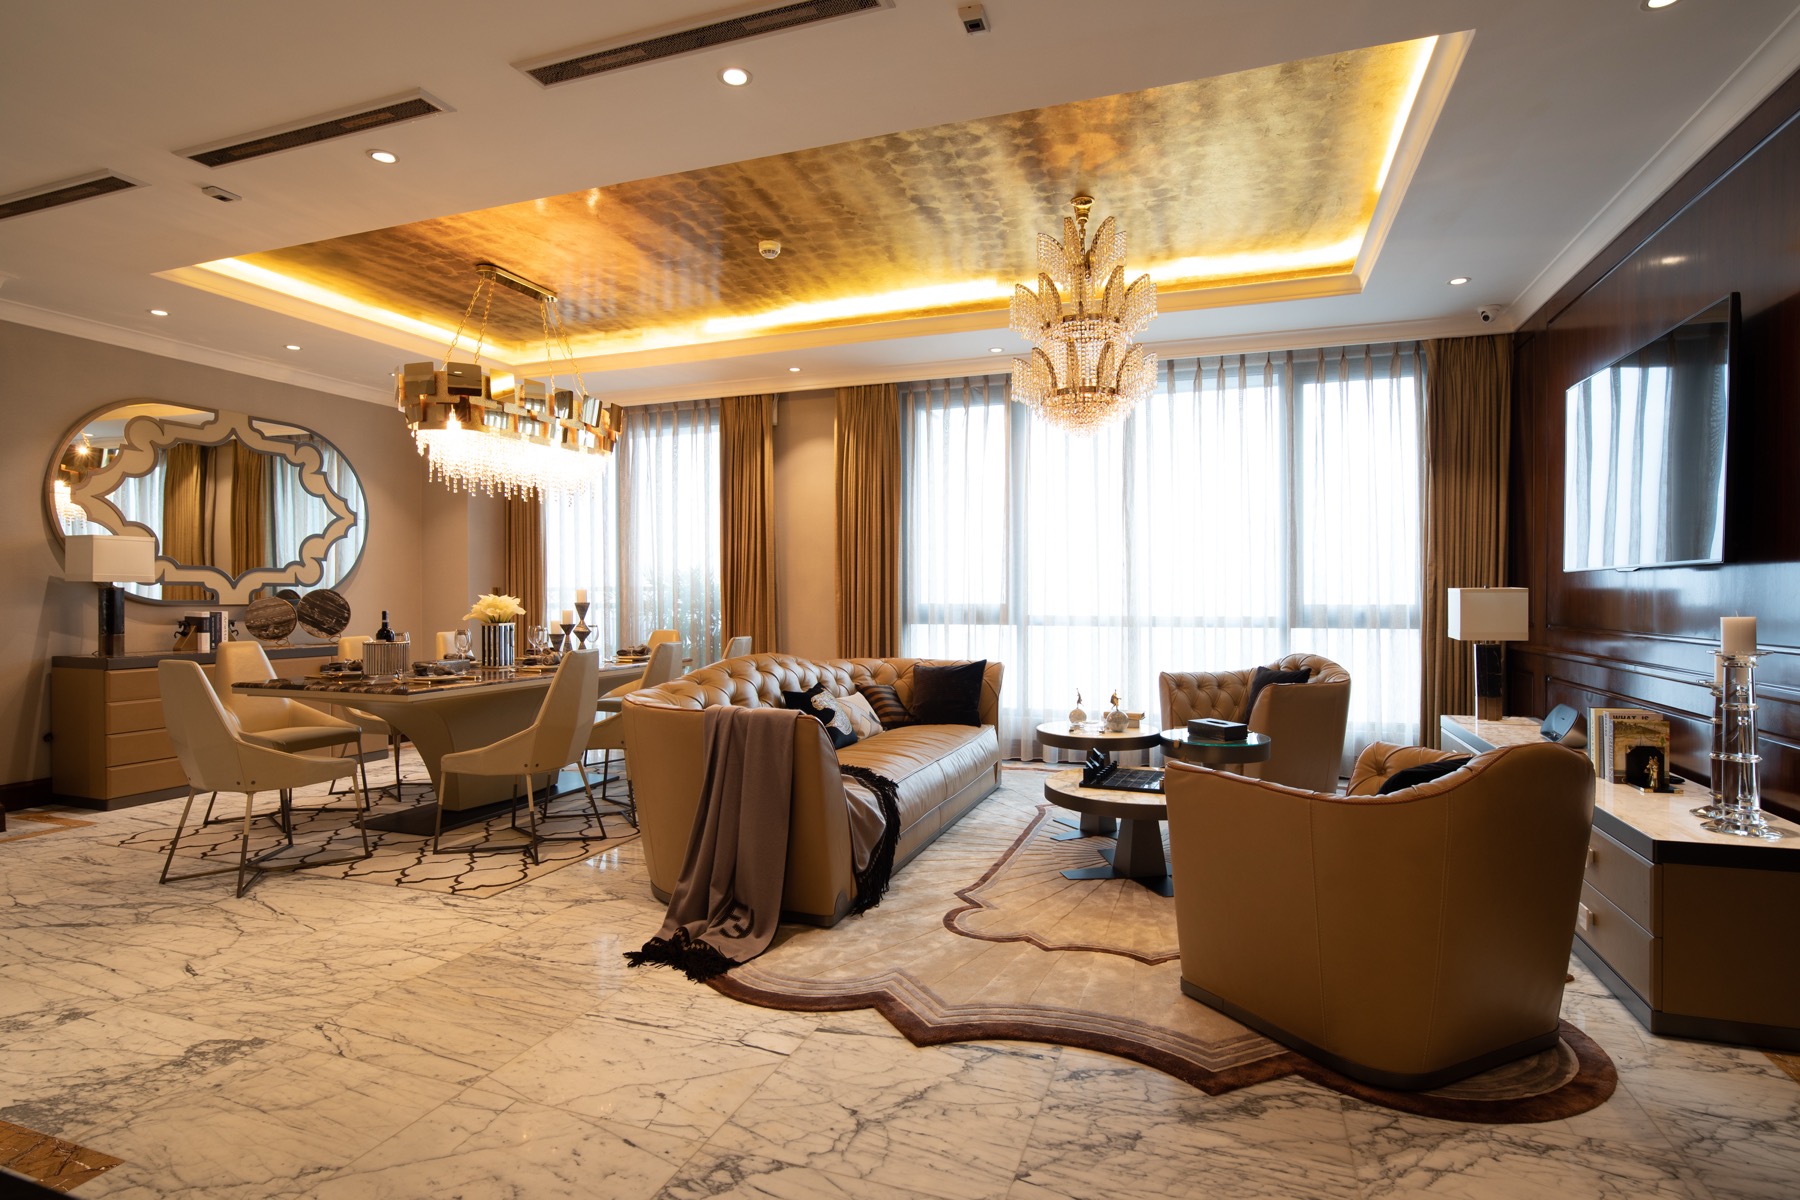
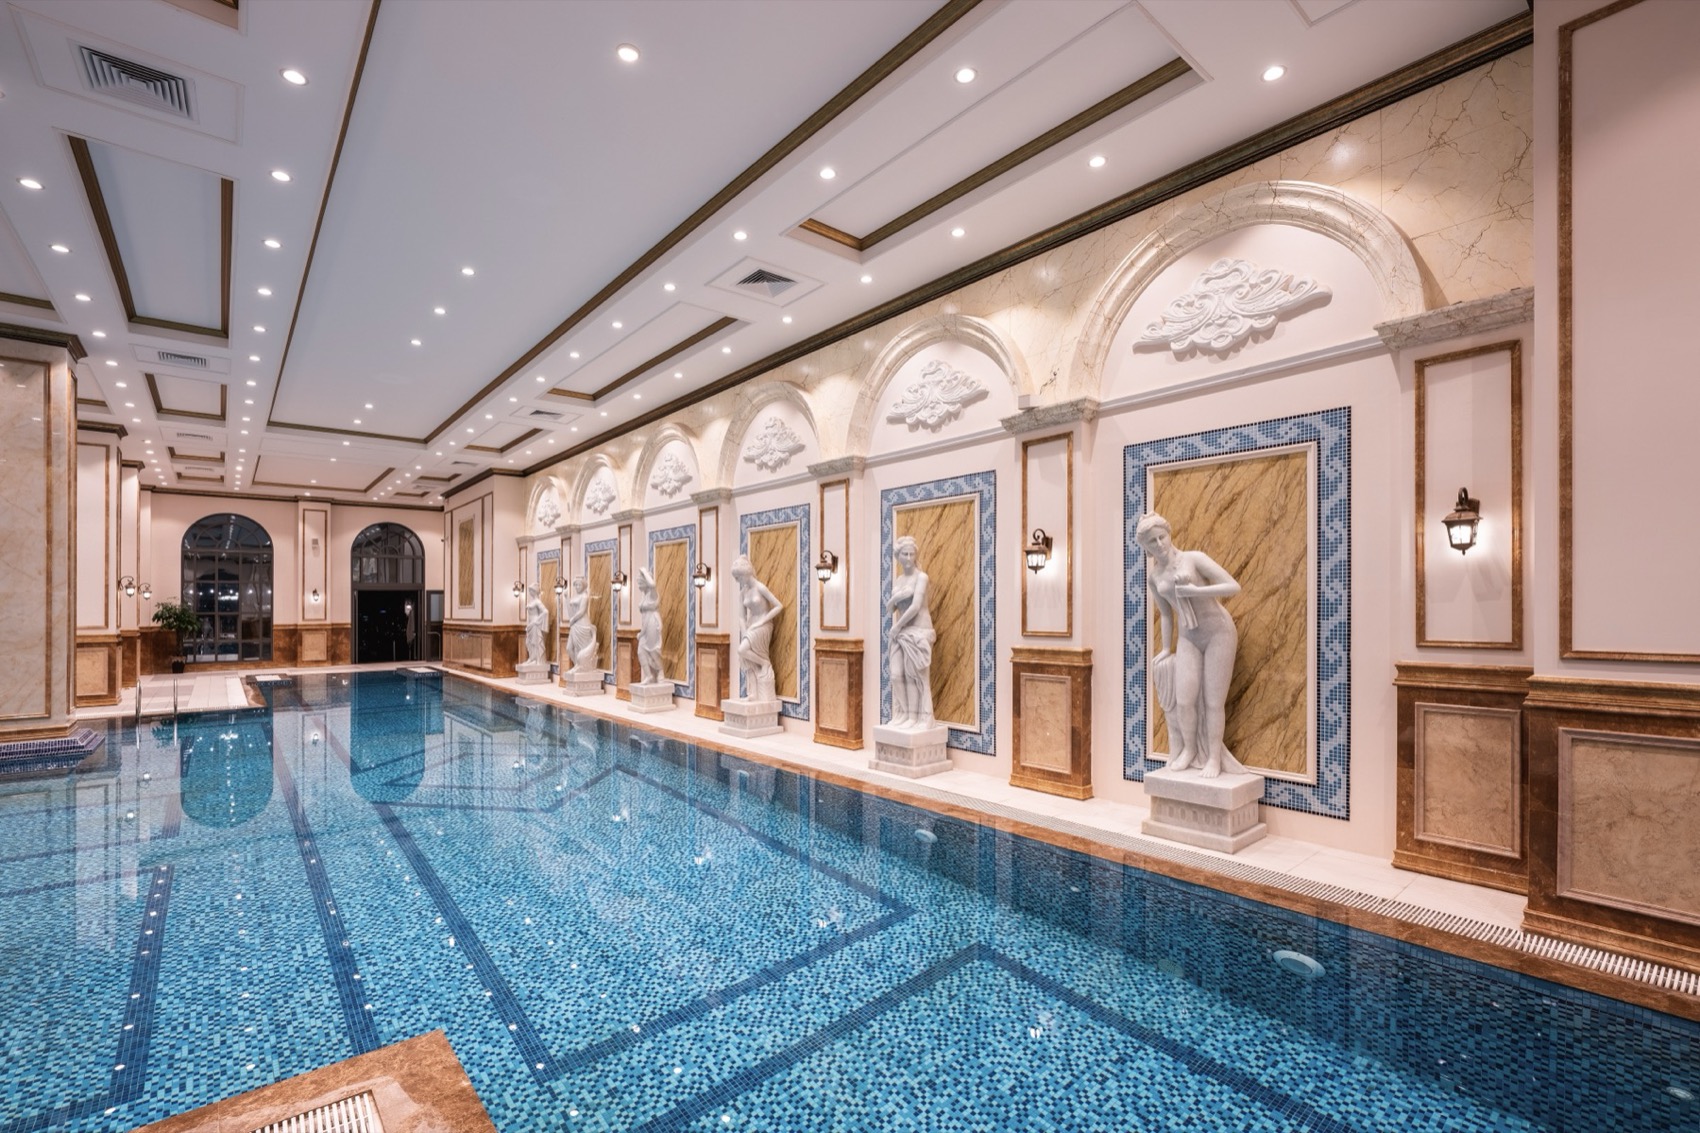
Trong bối cảnh đó, căn hộ Cầu Giấy tại Hanoi Signature do chủ đầu tư Tân Hoàng Minh phát triển, vận hành theo tiêu chuẩn Swiss-Belhotel tại số 6 Nguyễn Văn Huyên, là một lựa chọn để tham khảo trong nhóm sản phẩm cao cấp ở khu trung tâm. Bạn có thể xem thêm thông tin tại mục căn hộ và so sánh với các dự án khác trước khi quyết định.
Nguồn tham khảo
- Thị trường căn hộ Hà Nội quý III/2026: Đà tăng giá chậm lại, chủ đầu tư điều chỉnh chiến lược (04/11/2026) (Người Quan Sát)
- Chung cư Hà Nội quý III hấp thụ 31%, giá vẫn 108 triệu đồng/m² (01/11/2026) (Kiến thức)